Domain profilkorrektur.de kaufen?
Wir ziehen mit dem Projekt
profilkorrektur.de um.
Sind Sie am Kauf der Domain
profilkorrektur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profilkorrektur.de kaufen?
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
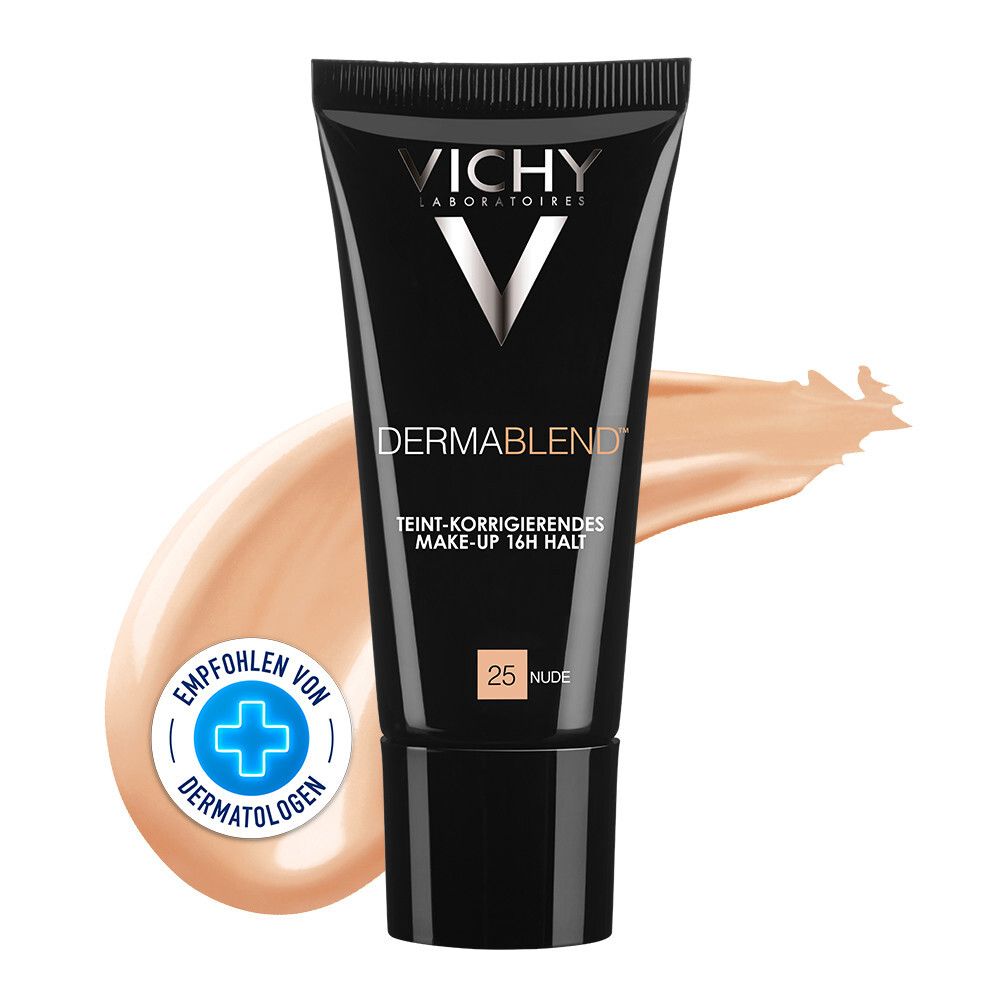
Vichy Dermablend Make-up 25 30 ml Make upVichy Teint-korrigierendes Make-up hohe Deckkraft gleichmäßiger, natürlicher Teint, ohne Maskeneffekt bis zu 16h Halt LSF 28 DERMABLEND Teint-korrigierendes Make-up, Zum Abdecken von Hautunregelmäßigkeiten wie Rötungen, Pigmentflecken, Mitessern, Augenringen, geplatzten Äderchen oder kleinen Narben. Der Teint wird ebenmäßig, ohne Maskeneffekt, ohne Glanz mit optimalem Komfort Hauttyp: Unreine Haut. Anwendung: Teintkorrigierendes Make-up für 16 Stunden mit den Fingerspitzen oder mit Hilfe eines Schwämmchens mit leichten Bewegungen von innen nach außen im Gesicht auftragen. Bei markanteren Hautschwachstellen im betroffenen Bereich einklopfen, dann mit um diesen Bereich herum verstreichen. Verstreichen Sie sorgfältig die Konturen an Hals, Ohren und Haaransatz, um Ränder zu vermeiden. Wiederholen Sie die Anwendung, bis Sie das gewünschte Abdeckergebnis erreichen. Zusammensetzung: CI 77891 / TITANIUM DIOXIDE . CI 77491, CI 77492, CI 77499 / IRON OXIDES]. Hersteller: TSA 75000 93584 ST OUEN CEDEX FR. France fragen@loreal-group.com20,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Make-up PrimerThe Face Grip ist ein innovativer Make-up-Primer, der deiner Haut langanhaltende Frische, Glätte und einen perfekt ebenmäßigen Teint verleiht. Das leichte, grüne Gel neutralisiert Rötungen, spendet Feuchtigkeit und sorgt dafür, dass dein Make-up gleichmäßiger aussieht und länger hält. Inspiriert von koreanischer Hautpflege verbindet dieser Primer professionelle Performance mit intensiver Pflege – für natürlich strahlende Haut.5,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Make Up SchwammMake Up Schwamm Du möchtest, dass dein Make Up wirklich makellos aussieht? Dann greife zu einem Werkzeug, mit dem du deine Foundation, deinen Concealer und sogar deinen Puder zum Fixieren deines Make Ups optimal auftragen und verblenden kannst – dem Bambus Make Up Blender Schwamm von NEO Make Up. Der Bambus Make Up Schwamm bietet dir die folgenden Vorteile: Perfekte Form – die abgeschrägte Seite des Schwamms macht das Auftragen von Make Up ausgesprochen präzise, auch unter den Augen und an den Nasenflügeln. Einfaches Auftragen des Make Ups – der Schwamm hat eine weiche sowie feine Textur, mit der sich Kosmetika gleichmäßig und streifenfrei verteilen lassen. Umweltfreundliche Zusammensetzung – der Make Up Schwamm besteht zu 40% aus natürlichem Bambus und ist latexfrei. Angenehmes Gefühl auf der Haut – der Bambus Make Up Blender speichert das Wasser perfekt, so dass er lange Zeit weich bleibt.8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **

Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
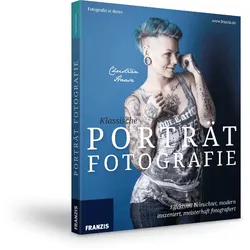
Klassische PorträtfotografieWas macht ein handwerklich perfektes Porträt aus? Welches Equipment braucht man? Wie schafft man es, die Persönlichkeit einzufangen oder zumindest die Illusion davon zu erzeugen? Welche Tipps und Kniffe haben Gültigkeit? Fragen über Fragen, auf die Ihnen dieses Buch die Antwort liefert. Leitfaden für Porträtfotografie Das Buch versetzt jeden Amateurfotografen in die Lage, mit jedem Kamerasystem und unterschiedlicher Ausstattung unter kontrollierten Lichtbedingungen beeindruckende Porträts zu fotografieren. Lichtsetzung, Inszenierung und bildgestalterische Grundlagen sind die tragenden Säulen, auf denen dieser Fotoratgeber steht. Licht, Technik, Einstellung und der Umgang mit dem Model Technik und Trends sind wichtig, die Grundlage jeder Art von Porträtfotografie ist jedoch das kreative Handwerk. Gestaltung durch Licht und Farben, Blende, Verschlusszeit, Perspektive und B...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
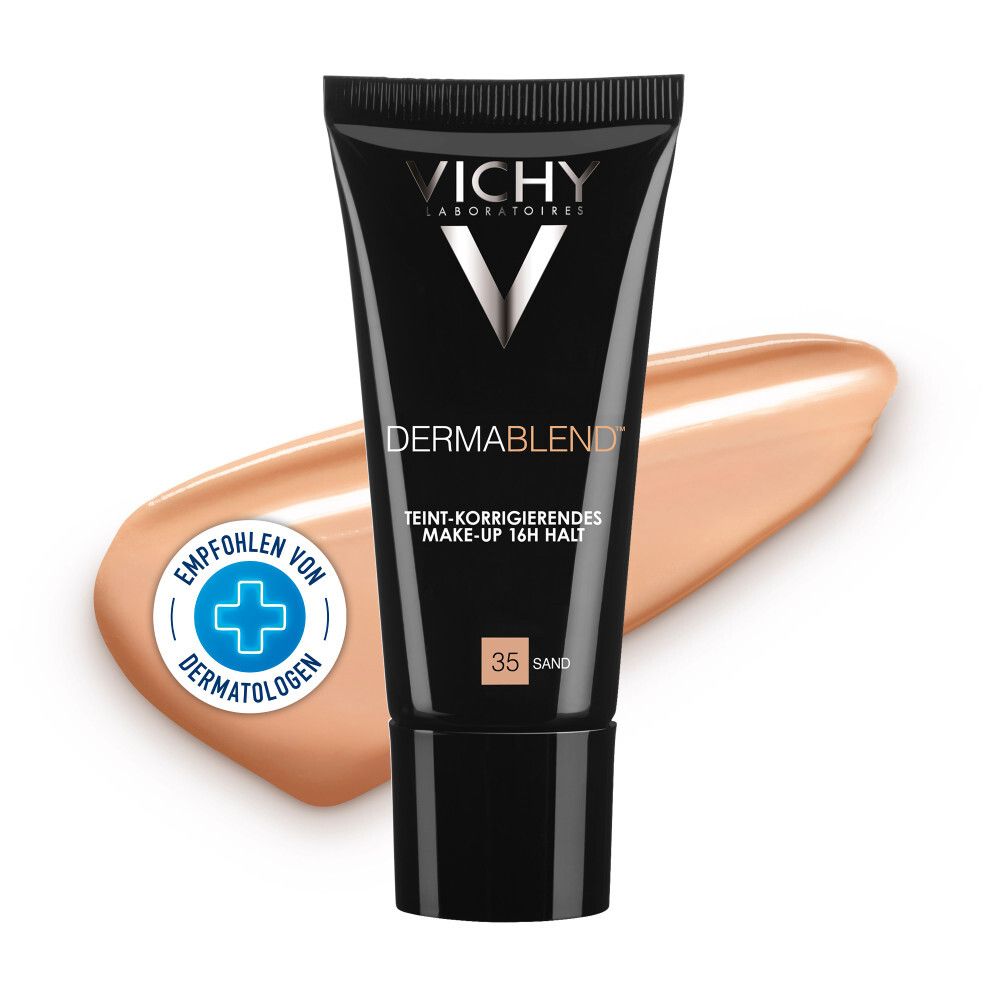
Vichy Dermablend Make-up 15 30 ml Make upVichy Teint-korrigierendes Make-up hohe Deckkraft gleichmäßiger, natürlicher Teint, ohne Maskeneffekt bis zu 16h Halt LSF 35 DERMABLEND Teint-korrigierendes Make-up, Zum Abdecken von Hautunregelmäßigkeiten wie Rötungen, Pigmentflecken, Mitessern, Augenringen, geplatzten Äderchen oder kleinen Narben. Der Teint wird ebenmäßig, ohne Maskeneffekt, ohne Glanz mit optimalem Komfort Hauttyp: Unreine Haut. Anwendung: Teintkorrigierendes Make-up für 16 Stunden mit den Fingerspitzen oder mit Hilfe eines Schwämmchens mit leichten Bewegungen von innen nach außen im Gesicht auftragen. Bei markanteren Hautschwachstellen im betroffenen Bereich einklopfen, dann mit um diesen Bereich herum verstreichen. Verstreichen Sie sorgfältig die Konturen an Hals, Ohren und Haaransatz, um Ränder zu vermeiden. Wiederholen Sie die Anwendung, bis Sie das gewünschte Abdeckergebnis erreichen. Zusammensetzung: CI 77891 / TITANIUM DIOXIDE . CI 77491, CI 77492, CI 77499 / IRON OXIDES]. Hersteller: TSA 75000 93584 ST OUEN CEDEX FR. France fragen@loreal-group.com21,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vichy Dermablend Make-up 25 30 ml Make upVichy Teint-korrigierendes Make-up hohe Deckkraft gleichmäßiger, natürlicher Teint, ohne Maskeneffekt bis zu 16h Halt LSF 28 DERMABLEND Teint-korrigierendes Make-up, Zum Abdecken von Hautunregelmäßigkeiten wie Rötungen, Pigmentflecken, Mitessern, Augenringen, geplatzten Äderchen oder kleinen Narben. Der Teint wird ebenmäßig, ohne Maskeneffekt, ohne Glanz mit optimalem Komfort Hauttyp: Unreine Haut. Anwendung: Teintkorrigierendes Make-up für 16 Stunden mit den Fingerspitzen oder mit Hilfe eines Schwämmchens mit leichten Bewegungen von innen nach außen im Gesicht auftragen. Bei markanteren Hautschwachstellen im betroffenen Bereich einklopfen, dann mit um diesen Bereich herum verstreichen. Verstreichen Sie sorgfältig die Konturen an Hals, Ohren und Haaransatz, um Ränder zu vermeiden. Wiederholen Sie die Anwendung, bis Sie das gewünschte Abdeckergebnis erreichen. Zusammensetzung: CI 77891 / TITANIUM DIOXIDE . CI 77491, CI 77492, CI 77499 / IRON OXIDES]. Hersteller: TSA 75000 93584 ST OUEN CEDEX FR. France fragen@loreal-group.com20,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Make-up PrimerThe Face Grip ist ein innovativer Make-up-Primer, der deiner Haut langanhaltende Frische, Glätte und einen perfekt ebenmäßigen Teint verleiht. Das leichte, grüne Gel neutralisiert Rötungen, spendet Feuchtigkeit und sorgt dafür, dass dein Make-up gleichmäßiger aussieht und länger hält. Inspiriert von koreanischer Hautpflege verbindet dieser Primer professionelle Performance mit intensiver Pflege – für natürlich strahlende Haut.5,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
-
Make Up SchwammMake Up Schwamm Du möchtest, dass dein Make Up wirklich makellos aussieht? Dann greife zu einem Werkzeug, mit dem du deine Foundation, deinen Concealer und sogar deinen Puder zum Fixieren deines Make Ups optimal auftragen und verblenden kannst – dem Bambus Make Up Blender Schwamm von NEO Make Up. Der Bambus Make Up Schwamm bietet dir die folgenden Vorteile: Perfekte Form – die abgeschrägte Seite des Schwamms macht das Auftragen von Make Up ausgesprochen präzise, auch unter den Augen und an den Nasenflügeln. Einfaches Auftragen des Make Ups – der Schwamm hat eine weiche sowie feine Textur, mit der sich Kosmetika gleichmäßig und streifenfrei verteilen lassen. Umweltfreundliche Zusammensetzung – der Make Up Schwamm besteht zu 40% aus natürlichem Bambus und ist latexfrei. Angenehmes Gefühl auf der Haut – der Bambus Make Up Blender speichert das Wasser perfekt, so dass er lange Zeit weich bleibt.8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klassische PorträtfotografieWas macht ein handwerklich perfektes Porträt aus? Welches Equipment braucht man? Wie schafft man es, die Persönlichkeit einzufangen oder zumindest die Illusion davon zu erzeugen? Welche Tipps und Kniffe haben Gültigkeit? Fragen über Fragen, auf die Ihnen dieses Buch die Antwort liefert. Leitfaden für Porträtfotografie Das Buch versetzt jeden Amateurfotografen in die Lage, mit jedem Kamerasystem und unterschiedlicher Ausstattung unter kontrollierten Lichtbedingungen beeindruckende Porträts zu fotografieren. Lichtsetzung, Inszenierung und bildgestalterische Grundlagen sind die tragenden Säulen, auf denen dieser Fotoratgeber steht. Licht, Technik, Einstellung und der Umgang mit dem Model Technik und Trends sind wichtig, die Grundlage jeder Art von Porträtfotografie ist jedoch das kreative Handwerk. Gestaltung durch Licht und Farben, Blende, Verschlusszeit, Perspektive und B...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Wann Umsatzsteuer Identifikationsnummer?
Die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) wird benötigt, wenn ein Unternehmen grenzüberschreitende Geschäfte innerhalb der EU tätigt. Sie dient dazu, Umsatzsteuerfreiheit bei innergemeinschaftlichen Lieferungen und Leistungen nachzuweisen. Unternehmen müssen die USt-IdNr. bei ihren Geschäftspartnern angeben, um von der Umsatzsteuer befreit zu werden. Die Beantragung der USt-IdNr. erfolgt beim zuständigen Finanzamt und kann je nach Land unterschiedliche Voraussetzungen und Fristen haben. Es ist wichtig, die USt-IdNr. rechtzeitig zu beantragen, um reibungslose Geschäftsabläufe im internationalen Handel sicherzustellen. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.